皖能电力
一家看起来是火电股、实际上靠“投资收益 + 股息”吃饭的公司。
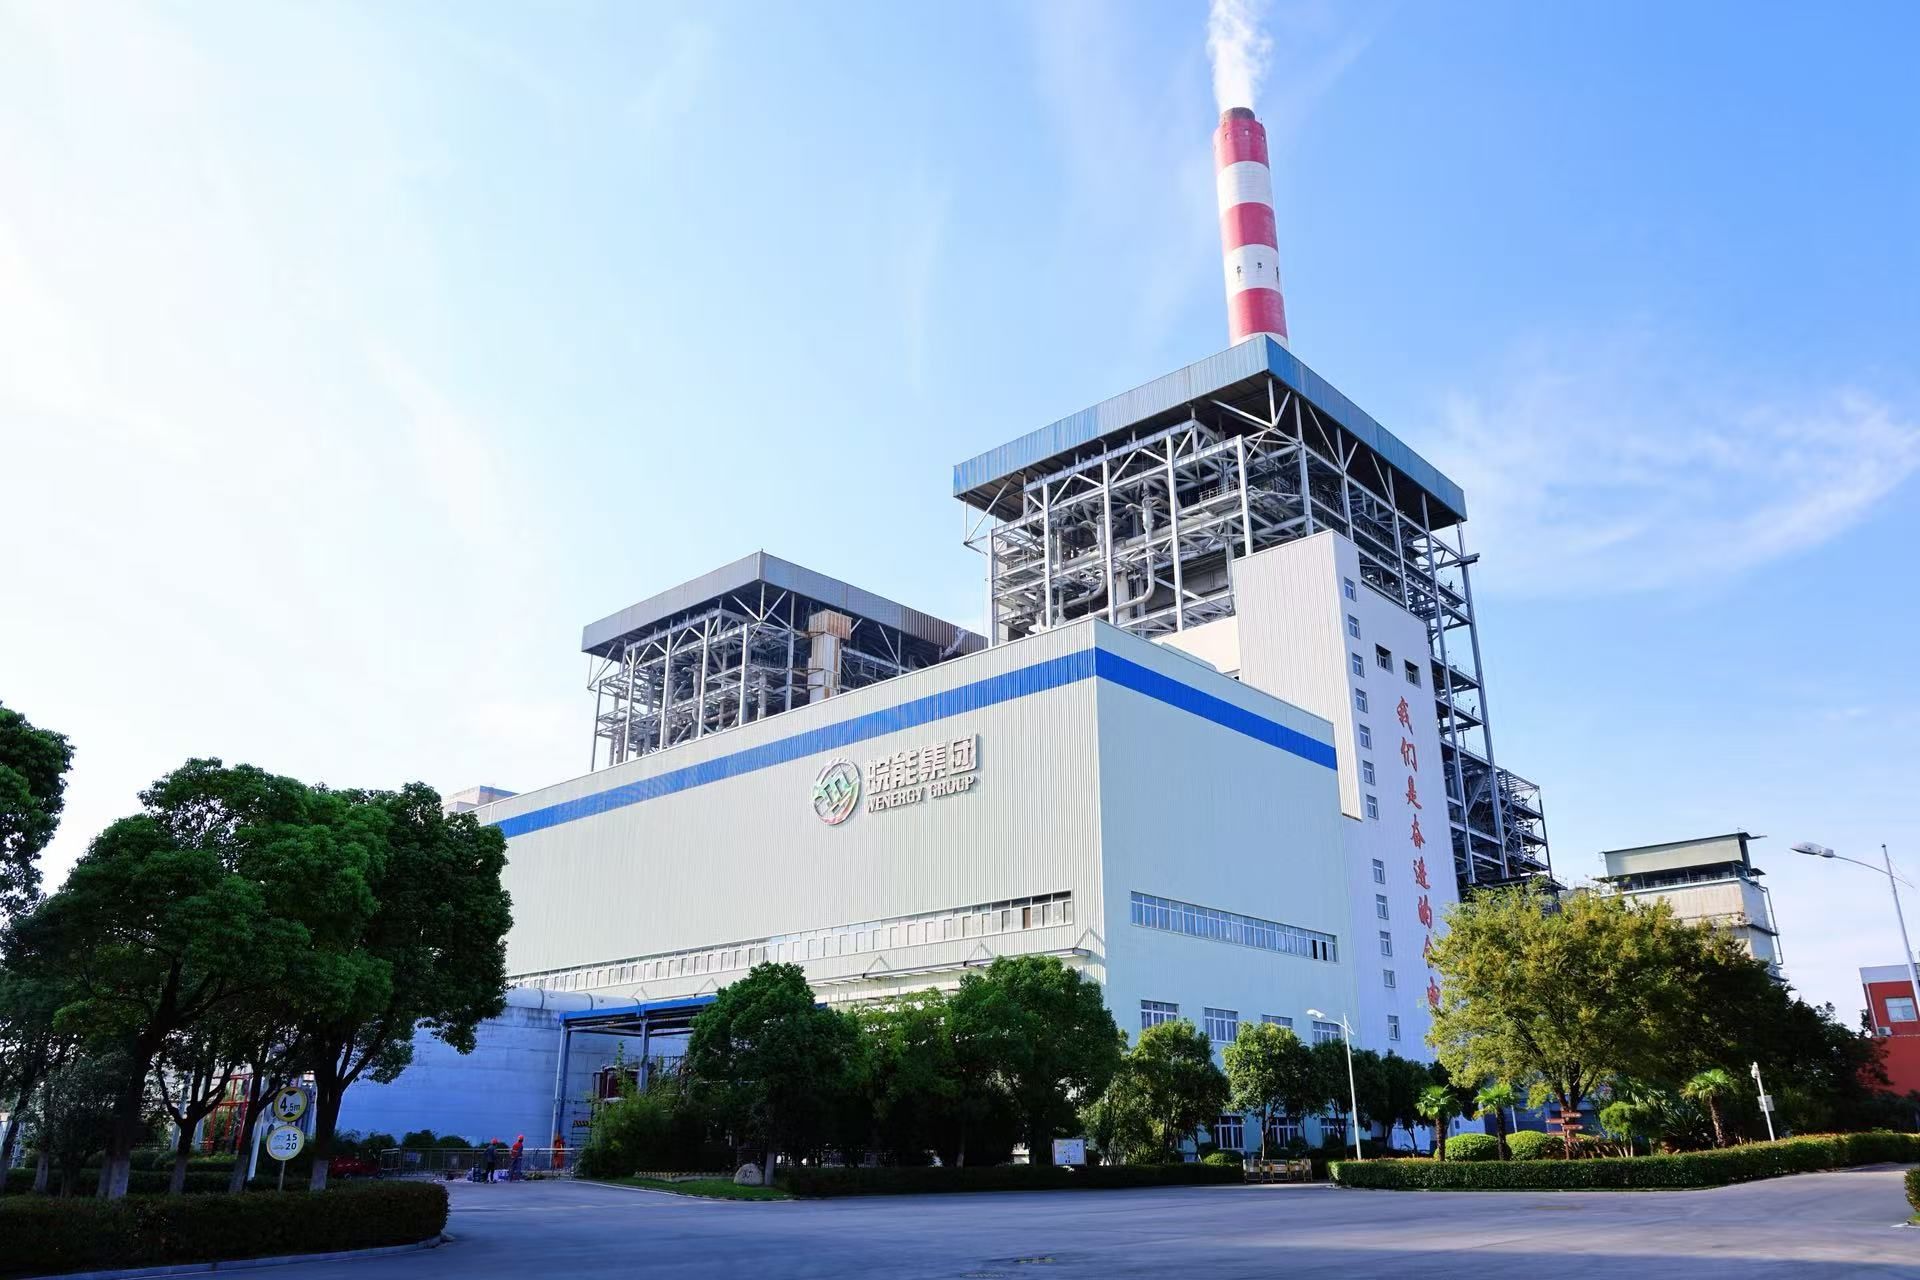
皖能电力(000543.SZ)是安徽省能源集团旗下的省级电力平台。它的报表像火电,利润结构却更像一家投资控股公司——这既决定了它的下限,也限制了它的上限。
一、利润不是“烧煤”烧出来的
提起火电,第一反应是“煤价一涨就亏”。皖能电力之所以不一样,在于它有一块很厚的参股资产:
- 参股核电:秦山核电(二期)等,收益稳定、几乎不随煤价波动
- 参股风电、光伏:国电皖能望江风电等项目
- 抽水蓄能:公司明确表示暂无整合计划,但相关资产仍在体系内
按招商证券研报口径,公司 2024 年对联营企业的投资收益达 12.22 亿元,占利润总额的 35.5%,参股权益装机约 798 万千瓦。
换句话说,公司三分之一的利润来自“不烧煤”的业务。这层结构让皖能的盈利波动比纯火电企业平滑得多,也让它敢把当年利润的四成拿出来分红。
二、三块拼图与各自的天花板
1. 火电(基本盘,也是波动源) 安徽是电力净输出省,紧邻长三角负荷中心,电量消纳有保障。但火电盈利本质是“电价 − 煤价”的剪刀差:煤价下行时利润弹性极大,煤价反弹或电价下行时同样难看。
2. 参股投资收益(压舱石) 核电与风电的收益相对刚性,是利润的稳定器。这块的价值不在于增长,而在于降低整体业绩的波动率——波动率下降本身就该换来更高的估值。
3. 新能源与抽蓄(增量) 风电、光伏、储能的持续投入会带来装机增长,但资本开支大、回报周期长,短期对利润贡献有限。
三、财务:2025 是高点,2026 在回落
| 期间 | 营业收入 | 归母净利润 |
|---|---|---|
| 2025 年 | 273.06 亿(−9.26%) | 21.49 亿(+4.15%) |
| 2026 H1 | 119.33 亿(−12.94%) | 8.25 亿(−26.82%) |
2025 年是盈利高点:营收下滑但净利仍增长,说明成本(煤价)端贡献了主要弹性。
2026 上半年画风反转:营收 −12.94%、净利 −26.82%,幅度明显大于收入降幅——电价下行叠加电量收缩,把火电那部分利润压掉了。截至二季度末,公司总资产 877.68 亿元,归母净资产 179.37 亿元。
四、多空两面
看多
- 估值低:PE(TTM) 约 9.2 倍,PB 约 0.95 倍——破净,向下有净资产托底
- 股息实在:2025 年度每 10 股派 3.79 元(合计约 8.6 亿,分红率约 40%),按现价股息率约 5%
- 利润结构稳:三分之一利润来自参股核电/风电,抗煤价波动
- 安徽区位好,长三角电力需求有支撑
看空
- 火电盈利依赖煤价,而煤价无法预测;电价下行压力是长期变量
- 2026 上半年净利已腰斩近三成,盈利下行趋势尚未确认见底
- 参股收益受核电检修、来水、风况影响,并非完全刚性
- 高资本开支的新能源与抽蓄,短期是拖累而非贡献
五、未来五年股价推演:利润 × PE
股价 = EPS × PE。下面结合利润增速与 PE 波动做三档推演,仅为逻辑演示,不构成投资建议。
基准数据
| 项目 | 数值 |
|---|---|
| 总股本 | 22.6686 亿股(全流通,近年未变) |
| 2025 年 | 营收 273.06 亿,归母净利 21.49 亿,EPS ≈ 0.95 元 |
| 2026 H1 | 营收 119.33 亿(−12.94%),归母净利 8.25 亿(−26.82%) |
| 现价 / 估值 | 7.54 元(2026-09-15),PE(TTM) 约 9.2 倍,PB 约 0.95 倍 |
| 分红 | 2025 年度 10 派 3.79 元,股息率约 5% |
关键假设
- 2026 年归母净利 17.5 亿元(同比约 −18.6%)
- 2027–2030 年净利润年均增速:悲观 0% / 中性 8% / 乐观 12%
- PE 区间:悲观 8× / 中性 10× / 乐观 13×
净利润推演(亿元)
| 年份 | 悲观(0%) | 中性(8%) | 乐观(12%) |
|---|---|---|---|
| 2026 | 17.5 | 17.5 | 17.5 |
| 2027 | 17.5 | 18.9 | 19.6 |
| 2028 | 17.5 | 20.4 | 22.0 |
| 2029 | 17.5 | 22.0 | 24.6 |
| 2030 | 17.5 | 23.8 | 27.5 |
对应股价推演(元)
| 年份 | 悲观(8×) | 中性(10×) | 乐观(13×) |
|---|---|---|---|
| 2026 | 6.2 | 7.7 | 10.0 |
| 2027 | 6.2 | 8.3 | 11.2 |
| 2028 | 6.2 | 9.0 | 12.6 |
| 2029 | 6.2 | 9.7 | 14.1 |
| 2030 | 6.2 | 10.5 | 15.8 |
怎么读这张表
- 现价 7.54 元 ≈ 中性情景下 2026 年的 7.7 元。市场已经按“今年净利 −19% 左右、PE 维持 10 倍”在定价,没有给任何复苏预期。
- 中性情景 2030 年约 10.5 元,四年多价差年化约 8%;叠加约 5% 的股息(且分红随利润增长),年化总回报大致在 12%–13%。这才是这类标的真正的收益结构:慢,但底子厚。
- 悲观情景五年横盘在 6.2 元附近,对应 −18% 的价差——但 PB 已到 0.95 倍,继续下杀需要净资产本身缩水。
- 乐观情景约 15.8 元,靠的是“煤价低位 + 电价企稳 + 参股收益增长”三者同时兑现。
- 估值弹性大于业绩弹性:以 2030 年中性 EPS 1.05 元为锚,PE 给 8 倍是 8.4 元、10 倍是 10.5 元、13 倍是 13.7 元。PE 每变动 1 倍,股价就变动约 10%。
以上推演基于公开数据与假设,仅供理念展示,不构成投资建议。
写在最后
皖能电力不是成长股,也不该用成长股的眼光看它。它的价值在于三件事同时成立:破净的净资产托底、约 5% 的股息率、以及三分之一的利润不受煤价摆布。
买它,本质是买“用 5% 的股息等一个煤价周期”。在煤价高企、电价下行的年份,它会很难看(2026 上半年就是);但只要不出现极端亏损,股息会不断摊低你的持仓成本。五年之后回头看,收益大概率来自分红,而不是价差。