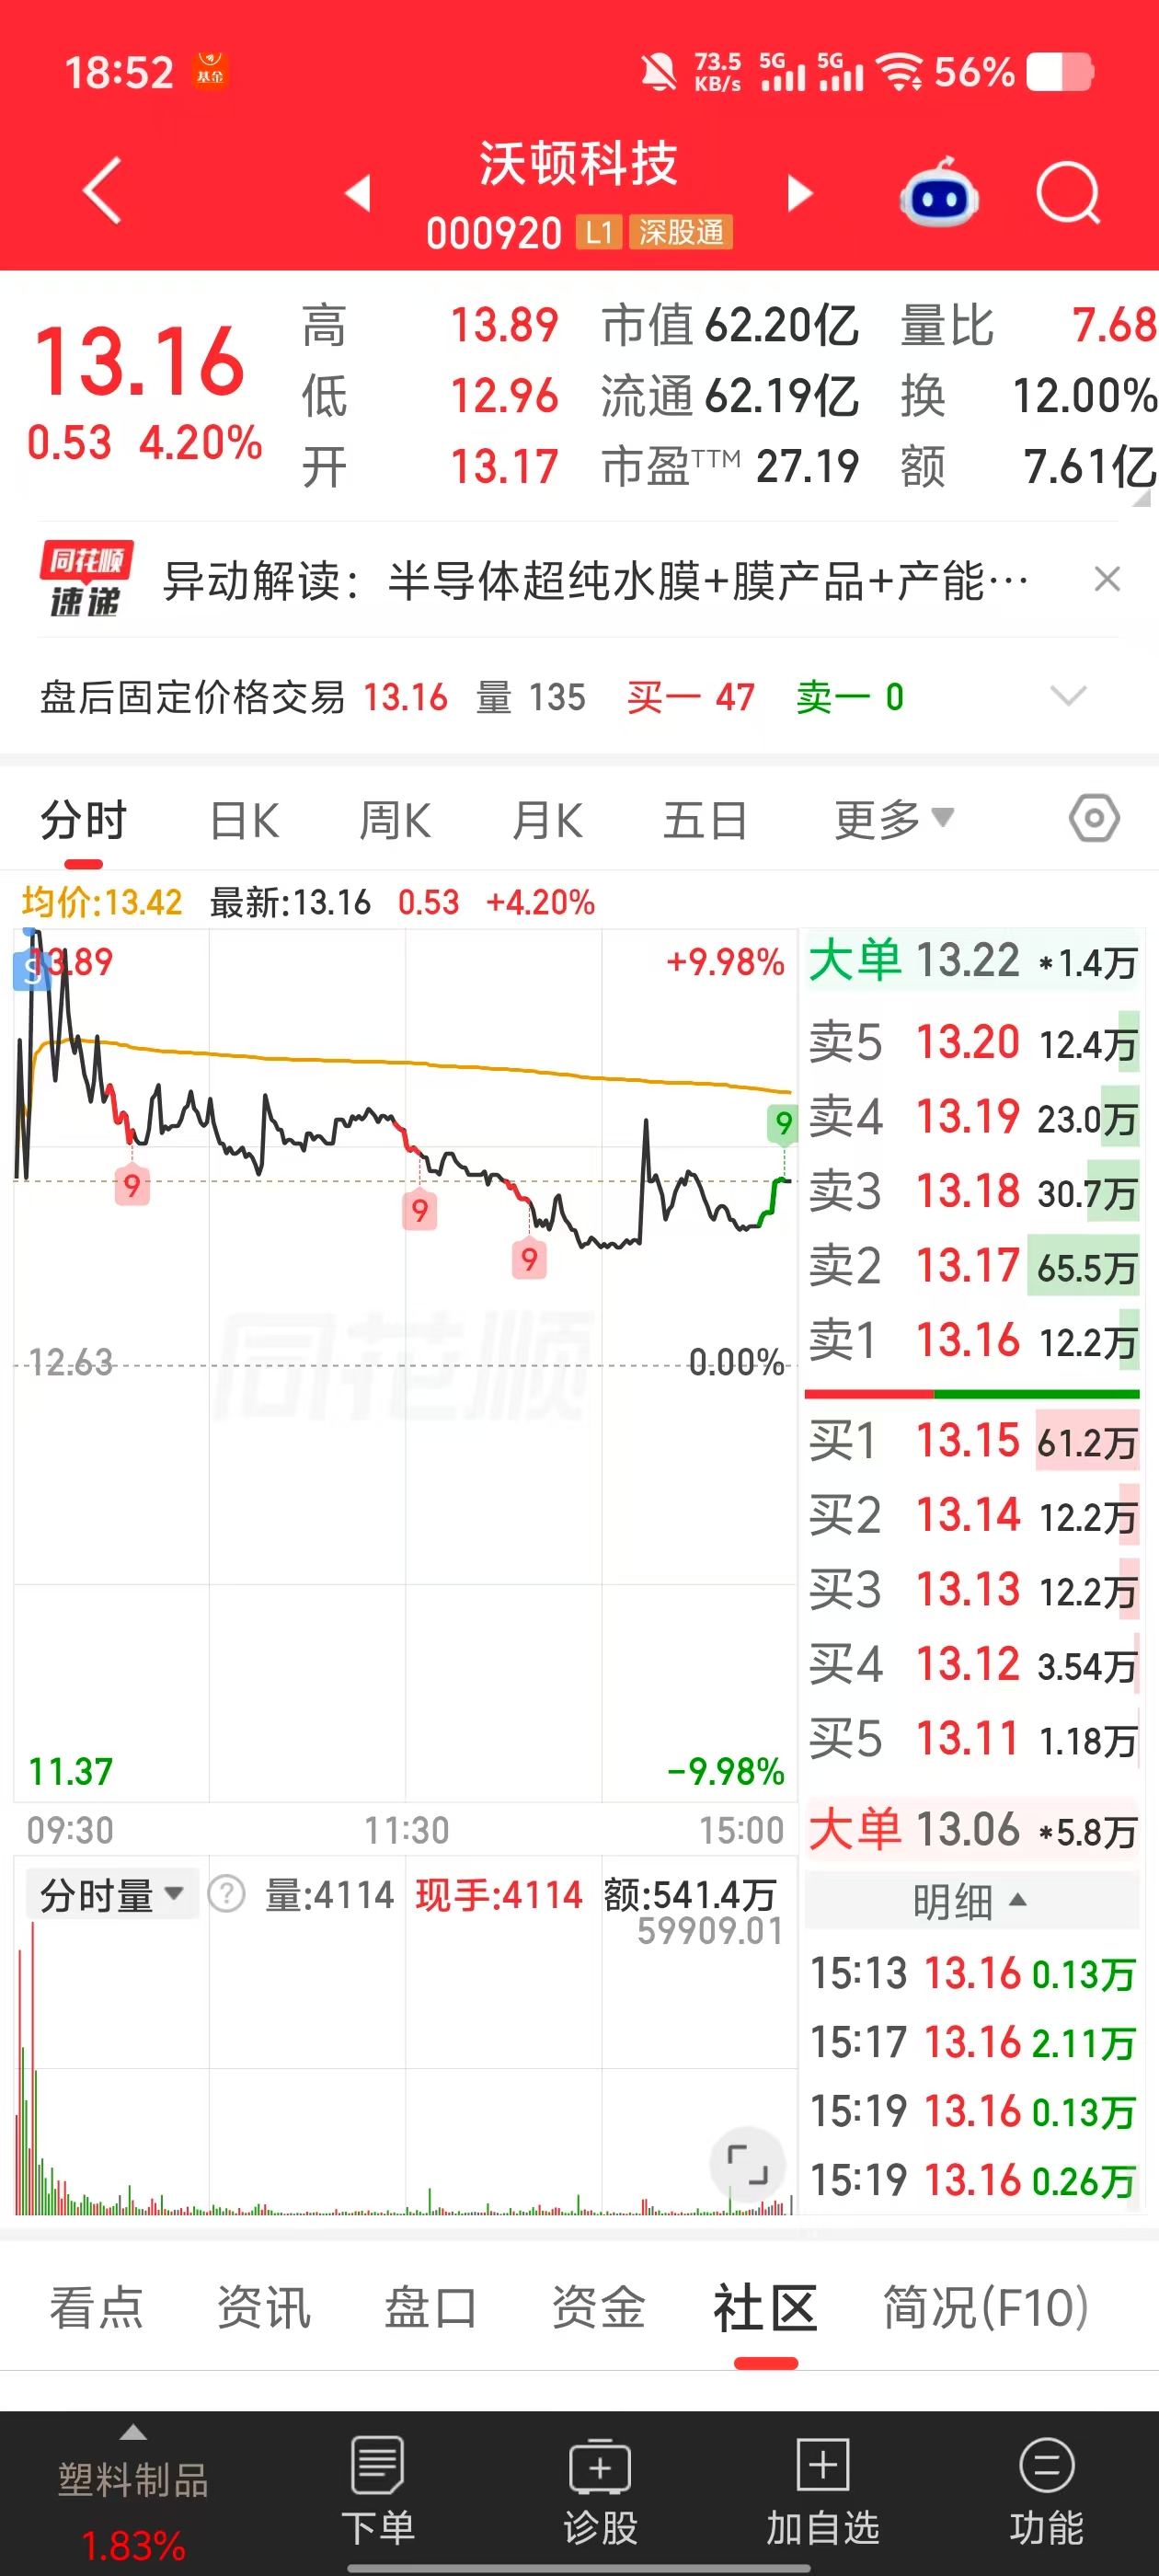
沃顿科技
它不做水的生意,做的是“怎么把水里的东西筛出来”的生意。
沃顿科技(000920.SZ,品牌 Vontron)是中国中车旗下的膜材料平台,主营反渗透膜、纳滤膜及其膜分离工程。名字听着像软件公司,生意却传统得很——卖“分子级的筛子”。
一、卖的不是水,是水里的“筛子”
反渗透膜、纳滤膜,本质是一层分子级的过滤层。工业纯水、市政供水、海水淡化、盐湖卤水提锂、半导体超纯水,凡是需要把水提纯或把物质分离的场景,都绕不开它。
公司的业务分两块:
- 膜材料制造:卖膜元件,标准品生意,拼成本、拼规模、拼牌号覆盖
- 膜分离工程:卖整套解决方案,项目制生意,拼设计能力与交付
两块业务共用同一套技术平台,研发投入可以复用。2026 年上半年,公司研发投入约 4670 万元。
二、三条增长线
1. 传统水处理(基本盘) 工业和市政需求稳定,但增速有限,主要靠国产替代一点点吃份额。这是公司的现金流底盘,不是弹性来源。
2. 盐湖提锂(周期弹性) 公司已承揽亿元级相关订单,模式涵盖膜材料供货与膜法提锂系统。这条线弹性大,但也受锂价周期牵制——锂价上行时订单和毛利齐升,下行时同样会反噬。
3. 半导体超纯水(想象力) 公司牵头制定了《半导体超纯水制备用反渗透膜》团体标准,瞄准的是半导体级纯水膜的国产替代。这个环节过去高度依赖进口,一旦真正放量,是三条线里天花板最高的一条。
三、财务:稳健,但成长性偏温和
| 期间 | 营业收入 | 归母净利润 |
|---|---|---|
| 2025 年 | 20.21 亿(+15.89%) | 2.21 亿(+11.57%) |
| 2026 H1 | 8.86 亿(+0.68%) | 1.33 亿(+6.62%) |
看点:营收稳步上台阶,2026 上半年扣非净利 1.32 亿,业绩基本没有靠非经常性损益撑;同时抛出中期分红预案(10 派 0.65 元)。
隐忧:增速掉档。2025 年营收还有两位数的增长,2026 上半年几乎零增长,净利增速也回落到 6% 出头。也就是说,盐湖提锂与半导体这两条“故事线”,目前还没能撑起整体业绩的加速——公司本质上仍是一家增长温和的制造企业。
四、多空两面
看多
- 膜材料是典型的“卡脖子 + 国产替代”赛道,半导体超纯水膜一旦突破,弹性可观
- 中车背景带来信用背书与工程订单渠道
- 估值不算贵:PE(TTM) 约 23.4 倍,PB 约 2.4 倍,处于行业中位偏下
看空
- 主业增速只有个位数,成长性撑不起高估值
- 盐湖提锂受锂价周期牵制,订单与毛利波动大
- 分红率不高,股息率不足 2%,不属于高股息避险资产
五、未来三年股价推演:利润 × PE
股价 = EPS × PE。下面结合利润增速与 PE 波动做三档推演,仅为逻辑演示,不构成投资建议。
基准数据
| 项目 | 数值 |
|---|---|
| 总股本 | 4.7262 亿股(近年未变) |
| 2025 年 | 营收 20.21 亿,归母净利 2.21 亿,EPS ≈ 0.47 元 |
| 2026 H1 | 营收 8.86 亿(+0.68%),归母净利 1.33 亿(+6.62%) |
| 现价 / 估值 | 11.35 元(2026-09-16),PE(TTM) 约 23.4 倍,PB 约 2.4 倍 |
关键假设
- 2026 年归母净利 2.40 亿元(同比约 +8.6%)
- 2027–2028 年净利润增速:悲观 5% / 中性 15% / 乐观 25%
- PE 区间:悲观 18× / 中性 23× / 乐观 28×
净利润与 EPS 推演
| 年份 | 悲观 净利 / EPS | 中性 净利 / EPS | 乐观 净利 / EPS |
|---|---|---|---|
| 2026 | 2.40 亿 / 0.51 元 | 2.40 亿 / 0.51 元 | 2.40 亿 / 0.51 元 |
| 2027 | 2.52 亿 / 0.53 元 | 2.76 亿 / 0.58 元 | 3.00 亿 / 0.63 元 |
| 2028 | 2.65 亿 / 0.56 元 | 3.17 亿 / 0.67 元 | 3.75 亿 / 0.79 元 |
对应股价推演(元)
| 年份 | 悲观(18×) | 中性(23×) | 乐观(28×) |
|---|---|---|---|
| 2026 | 9.1 | 11.7 | 14.2 |
| 2027 | 9.6 | 13.4 | 17.8 |
| 2028 | 10.1 | 15.4 | 22.2 |
怎么读这张表
- 现价 11.35 元 ≈ 中性情景下 2026 年的 11.7 元。也就是说,市场基本按“今年净利 +8% 左右、PE 维持 23 倍”在定价,没有提前给成长溢价。
- 中性情景 2028 年约 15.4 元,两年多年化约 14%(不含分红);乐观约 22.2 元;悲观约 10.1 元。
- 业绩弹性与估值弹性量级相当:以 2028 年中性 EPS 0.67 元为锚,PE 给 18 倍是 12.1 元、23 倍是 15.4 元、28 倍是 18.8 元。PE 每上下 5 倍,目标价就变动约 3.3 元。
- 真正的分水岭只有一条:半导体超纯水膜与盐湖提锂能否把增速从个位数抬到 15% 以上。抬上去,利润与估值同升;抬不上去,估值大概率回落到 18 倍附近,股价会先跌一轮再等业绩兑现。
以上推演基于公开数据与假设,仅供理念展示,不构成投资建议。
写在最后
沃顿科技不是那种“一眼便宜”的股票:主业增长温和,估值处于中性水平。它的看点在于一张可以复用的膜技术平台——水处理兜底、盐湖提锂提供周期弹性、半导体超纯水膜决定天花板。
买它,本质上是买“国产替代能不能在半导体级膜材料上真正落地”这件事。在这件事被业绩验证之前,股价大概率在 9–14 元区间震荡;一旦验证,利润与估值才会同时向上。
复盘
这篇文章完成之后,我便和小伙伴多次提及沃顿。
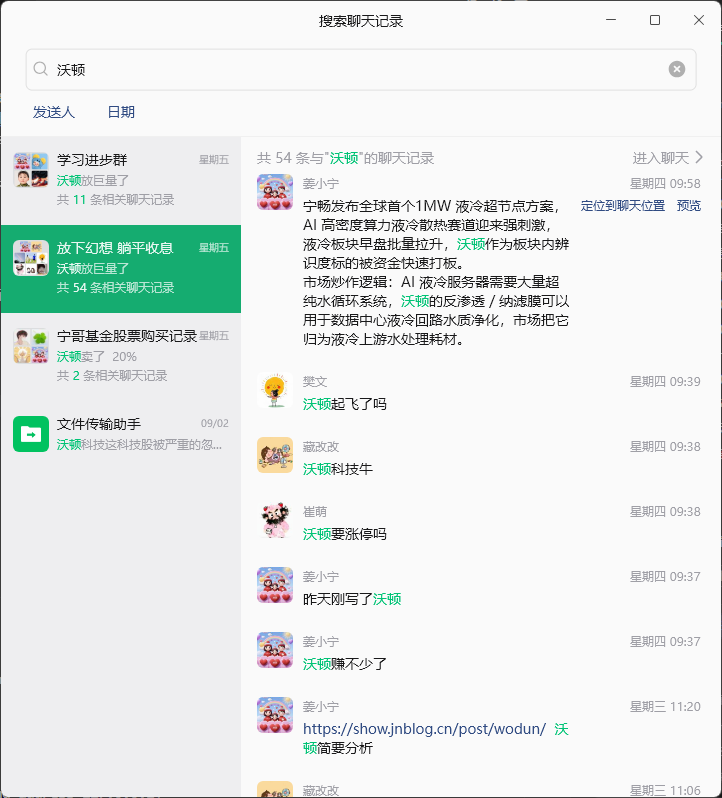
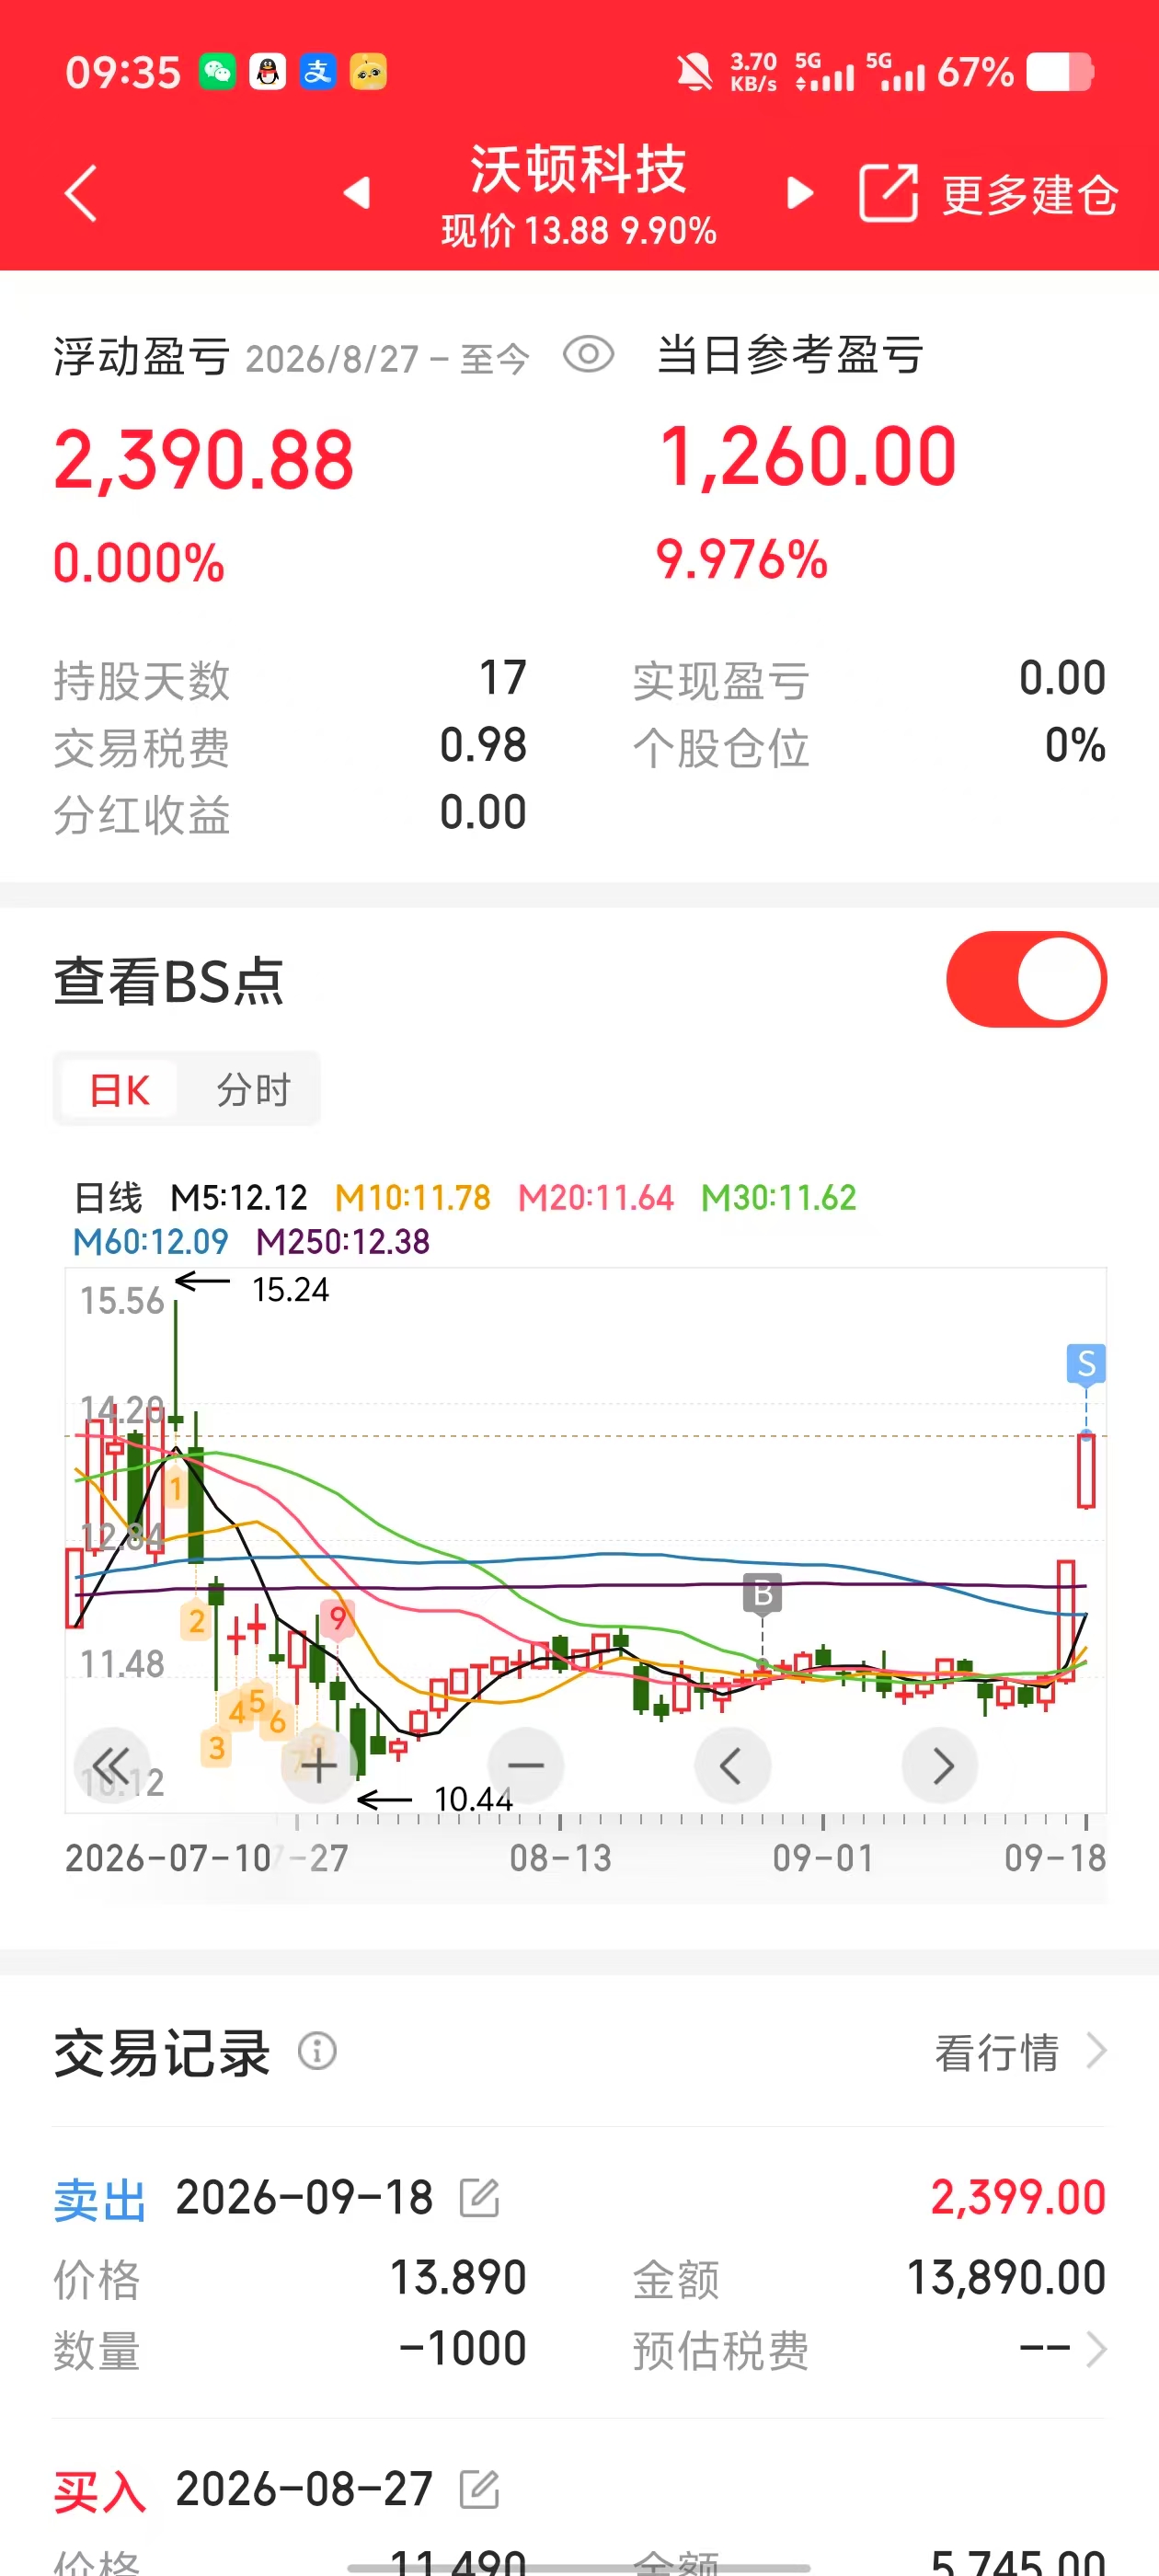
2026年9月17日涨停,2026年9月18日开盘看见不错,立刻挂涨停出。同时通知给了不少小伙伴。
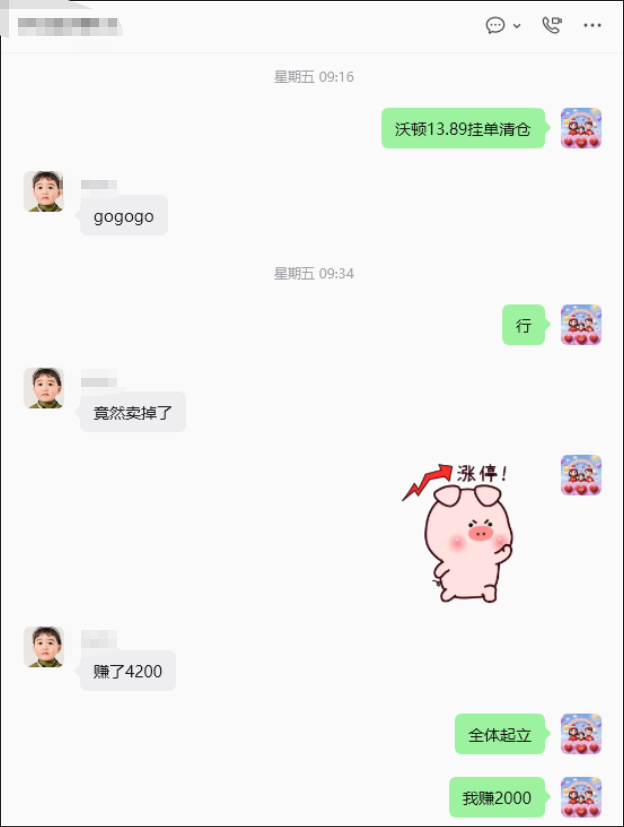
持有17天,收益率20%